RCA acoperă daunele produse clădirilor?
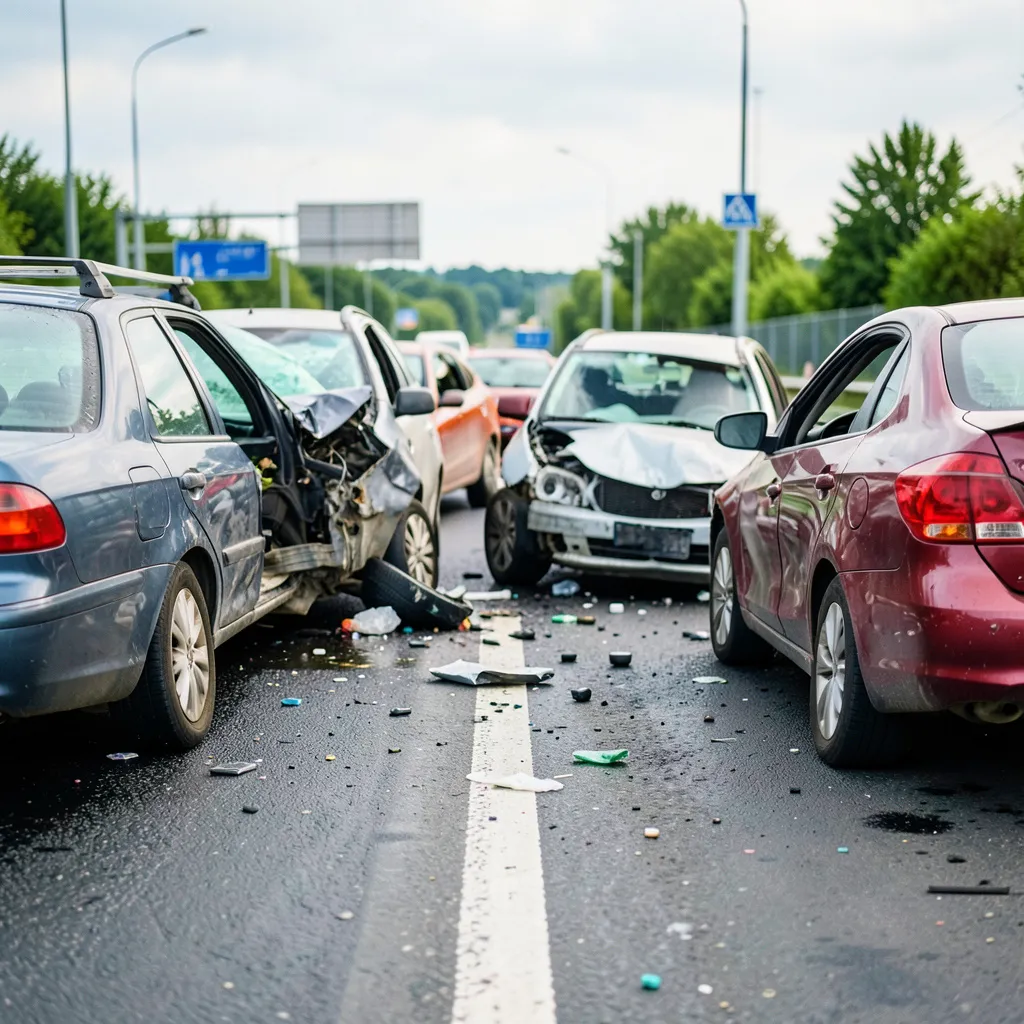
Da, RCA poate acoperi pagubele produse unei clădiri de vehiculul vinovat, dacă sunt îndeplinite condițiile poliței și ale răspunderii civile.
RCA acoperă daunele produse clădirilor atunci când un vehicul asigurat provoacă, din vina conducătorului, pagube unui zid, unei fațade, unui gard sau unei alte construcții. Despăgubirea este cerută de proprietarul ori administratorul construcției de la asigurătorul RCA al vehiculului vinovat, nu de la polița RCA ca și cum ar repara mașina celui care a provocat accidentul.
În practică, sunt importante trei lucruri: stabilirea responsabilității, dovada pagubei și notificarea rapidă a asigurătorului. Cu cât sunt păstrate mai bine imaginile, actele și informațiile despre locul accidentului, cu atât dosarul poate fi analizat mai clar.
Ce poate acoperi RCA când este avariată o construcție
RCA este o asigurare de răspundere civilă. Potrivit ASF, scopul ei este să acopere prejudiciile produse terților prin accidente în care este implicat un vehicul asigurat. Asta înseamnă că poate intra în discuție repararea pagubelor materiale produse altcuiva, inclusiv unei clădiri sau unei amenajări fixe.
Exemplele pot include:
- un zid exterior lovit la manevra de mers înapoi;
- o fațadă sau un colț de clădire deteriorat după ce mașina a derapat;
- un gard, un stâlp de acces ori o poartă avariată;
- elemente ale unei parcări, ale unui spațiu comercial sau ale unei proprietăți private;
- instalații sau amenajări fixe afectate direct de impact, dacă legătura cu accidentul este dovedită.
Despăgubirea nu se acordă automat pentru orice sumă solicitată. Asigurătorul verifică împrejurările, întinderea prejudiciului, legătura dintre impact și pagubă și documentele care susțin valoarea reparației. Soluția poate varia de la un caz la altul, în funcție de probe și de evaluarea dosarului.
Greșeala frecventă: RCA nu repară mașina vinovatului
O confuzie des întâlnită este ideea că, dacă șoferul are RCA, polița va plăti toate pagubele rezultate din accident. RCA plătește, în principiu, prejudiciul produs altora. Dacă vehiculul vinovat este și el avariat, reparația lui nu este acoperită de propriul RCA. Pentru mașina proprie poate exista protecție prin CASCO, dacă proprietarul are o astfel de poliță și evenimentul se încadrează în condițiile sale.
În schimb, un zid sau o fațadă aparținând altei persoane reprezintă un bun al unui terț. De aceea, paguba produsă construcției poate fi analizată în dosarul RCA al vehiculului responsabil.
Vezi cât costă RCA-ul pentru mașina ta
Prețul depinde de datele vehiculului, profilul proprietarului, perioada aleasă și clasa bonus-malus. Pentru o comparație rapidă, folosește calculatorul RCA și verifică ofertele disponibile pentru mașina ta. Completarea durează, de regulă, aproximativ două minute, iar rezultatele pot diferi de la un asigurător la altul.
Ce faci imediat după ce lovești un zid sau o fațadă
În primul rând, oprește vehiculul în siguranță și verifică dacă există persoane rănite. Dacă sunt victime, sună la 112 și nu încerca să rezolvi cazul doar printr-o înțelegere. Dacă sunt numai pagube materiale, fotografiază poziția vehiculului, urmele de impact, construcția afectată și împrejurimile, fără să modifici inutil locul înainte de documentare.
Detaliul pe care mulți îl omit este acesta: proprietarul clădirii trebuie să fie implicat în constatarea pagubei. Notează numele, datele de contact și calitatea persoanei care reclamă prejudiciul: proprietar, administrator, reprezentant al unei firme sau al unei asociații.
O listă practică de primă urgență este:
- asigură zona și verifică existența victimelor;
- fotografiază vehiculul, construcția și urmele accidentului;
- notează data, ora, adresa și împrejurările impactului;
- păstrează datele poliței RCA și ale conducătorului auto;
- anunță poliția atunci când procedura aplicabilă o impune;
- contactează asigurătorul RCA pentru deschiderea dosarului de daună.
⚠️ Nu începe demolarea, tencuirea sau înlocuirea elementelor înainte de constatare, dacă situația nu impune o intervenție urgentă pentru siguranță. Dacă trebuie înlăturat un pericol, fotografiază cât mai atent starea inițială și păstrează documentele privind intervenția.
Poliția, constatarea amiabilă și notificarea asigurătorului
În cazul în care vehiculul lovește singur un zid, o clădire sau un alt obiect fix, situația nu este, de regulă, una pentru care formularul de constatare amiabilă să rezolve întregul caz. Constatarea amiabilă este concepută pentru anumite accidente cu două vehicule și numai pagube materiale, dacă sunt îndeplinite condițiile procedurii și ambii conducători sunt de acord. Pentru un impact cu o construcție, este prudent să ceri îndrumarea poliției și a asigurătorului, mai ales când sunt afectate bunuri publice, comune sau ale unei firme.
Potrivit regulilor aplicabile accidentelor cu pagube materiale, conducătorul auto trebuie să urmeze procedura de declarare într-un termen de 24 de ore, dacă nu există o situație care intră într-o procedură alternativă valabilă. Nu presupune că un acord verbal cu proprietarul zidului înlocuiește declararea sau notificarea. Dacă există victime, părăsirea locului ori alte circumstanțe speciale, pașii sunt diferiți și trebuie cerut ajutor imediat.
Notificarea către asigurător se face folosind datele din poliță și canalele comunicate de acesta. În mod obișnuit, vei avea nevoie de informații despre accident, actele vehiculului, permis, actul de identitate, polița RCA, fotografii și datele persoanei sau entității prejudiciate. Lista exactă poate varia de la un asigurător la altul, iar compania poate cere și acte de proprietate, devize, facturi sau documente tehnice ale construcției.
Ce acte sunt utile pentru dosarul de daună
Pentru o analiză mai rapidă, pregătește documentele disponibile din următoarele categorii:
- polița RCA și datele vehiculului care a produs impactul;
- actul de identitate și permisul conducătorului auto;
- certificatul de înmatriculare, dacă este solicitat;
- documentul eliberat sau întocmit după declararea accidentului;
- fotografii și, dacă există, înregistrări video;
- datele proprietarului, administratorului sau reprezentantului clădirii;
- dovezi ale proprietății ori ale dreptului de administrare;
- devizul de reparație, facturile și documentele tehnice, dacă au fost deja obținute.
Proprietarul construcției nu ar trebui să accepte o sumă sau să semneze o înțelegere finală înainte să înțeleagă ce prejudiciu este recunoscut și ce documente au fost analizate. O reparație urgentă poate fi necesară, dar este util să fie documentată prin fotografii, proces-verbal, facturi și explicații tehnice.
Cum se stabilește despăgubirea pentru zid sau fațadă
Asigurătorul poate organiza constatarea și evaluarea prejudiciului. În analiză pot conta materialele deteriorate, manopera, necesitatea unor lucrări conexe și readucerea construcției la starea anterioară, în limita prejudiciului dovedit și a regulilor aplicabile RCA. Nu înseamnă că orice îmbunătățire sau modernizare a clădirii este plătită prin dosarul de accident.
Determinarea valorii nu se face doar după o fotografie. Un evaluator poate verifica dacă fisura, desprinderea sau deformarea provine din impact și dacă sunt necesare lucrări suplimentare. Pentru o fațadă, de exemplu, reparația locală poate ridica întrebări despre diferența de aspect sau despre extinderea zonei care trebuie refăcută. Aceste aspecte se clarifică în documentația tehnică și în evaluare.
Dacă asigurătorul întârzie sau respinge cererea
Cere în scris numărul dosarului și stadiul lui. Dacă lipsesc acte, solicită să ți se spună concret ce documente sunt necesare. Păstrează toate mesajele, fotografiile, devizele și dovezile de transmitere. În cazul unui dezacord asupra cuantumului sau asupra soluției, cere motivarea în scris și folosește procedura de reclamație a asigurătorului.
Dacă nu găsești o soluție, poți cere îndrumare prin pagina de contact a platformei. Intermedierea este realizată prin DEXASIG BROKER DE ASIGURARE S.R.L., autorizat ASF RBK-475/2008. Brokerul poate oferi sprijin în relația cu asigurătorul în limitele serviciilor sale, însă stabilirea și plata despăgubirii aparțin asigurătorului RCA responsabil de dosar.
Ce se întâmplă dacă vehiculul nu are RCA
Dacă vehiculul vinovat nu are o poliță RCA valabilă sau nu poate fi identificat, situația nu se rezolvă printr-o poliță RCA obișnuită a proprietarului clădirii. În anumite cazuri, BAAR are atribuții în mecanismele de despăgubire prevăzute de lege, dar eligibilitatea și pașii depind de împrejurările accidentului. Verifică documentele disponibile și notifică instituția sau asigurătorul indicat de procedura aplicabilă, fără să presupui că orice daună este automat acceptată.
Concluzie: notifică rapid și documentează tot
Da, RCA poate acoperi daunele produse unui zid, unei fațade sau unei alte construcții, dacă vehiculul asigurat este răspunzător și prejudiciul este dovedit. Nu te baza pe o înțelegere verbală, nu repara înainte de constatare fără să păstrezi dovezi și nu confunda RCA cu protecția pentru mașina vinovatului.
✅ Pașii esențiali sunt simpli: protejează persoanele, fotografiază locul, declară accidentul când este necesar, anunță asigurătorul și păstrează actele. Pentru polița viitoare, compară ofertele înainte de emitere și verifică atent datele introduse.
Întrebări frecvente
RCA acoperă un zid lovit de mașină?
Da, poate acoperi prejudiciul produs zidului dacă accidentul este imputabil vehiculului asigurat, iar paguba și valoarea ei sunt dovedite în dosar.
RCA plătește și reparația mașinii care a lovit clădirea?
Nu. RCA acoperă, în principiu, paguba produsă terților. Vehiculul vinovat poate fi reparat prin CASCO, dacă există o poliță valabilă și condițiile acesteia includ evenimentul.
Pot rezolva prin constatare amiabilă dacă lovesc un gard?
De regulă, formularul amiabil nu este soluția completă pentru un accident cu un singur vehicul și un obiect fix. Cere îndrumarea poliției și a asigurătorului, deoarece procedura depinde de circumstanțe.
În cât timp trebuie declarat accidentul cu pagube materiale?
În mod obișnuit, pentru accidentele cu pagube materiale se aplică termenul de 24 de ore, dacă nu este valabilă o procedură alternativă. Verifică imediat situația la poliție și la asigurător.
Ce acte cere asigurătorul pentru dauna la clădire?
De regulă, sunt utile actele de identitate și ale vehiculului, polița RCA, documentele privind accidentul, fotografiile și datele proprietarului construcției. Pot fi cerute și acte de proprietate, devize sau facturi.
Pot repara fațada înainte să vină inspectorul?
O intervenție urgentă poate fi necesară pentru siguranță, dar trebuie documentată înainte prin fotografii și acte. Pentru lucrările obișnuite, așteaptă constatarea sau primește instrucțiuni scrise de la asigurător.
Ce fac dacă șoferul vinovat nu are RCA?
Documentează accidentul și verifică situația vehiculului. În funcție de caz, BAAR poate avea atribuții în procedura de despăgubire pentru vehicule neasigurate sau neidentificate; condițiile trebuie analizate separat.
Unde anunț problema dacă nu mă înțeleg cu asigurătorul?
Cere mai întâi motivarea și stadiul dosarului în scris, apoi folosește procedura de reclamație a asigurătorului. Pentru orientare privind serviciile platformei, poți folosi pagina de contact indicată în articol.
Întrebări frecvente
RCA acoperă un zid lovit de mașină?
Da, poate acoperi prejudiciul produs zidului dacă accidentul este imputabil vehiculului asigurat, iar paguba și valoarea ei sunt dovedite în dosar.
RCA plătește și reparația mașinii care a lovit clădirea?
Nu. RCA acoperă, în principiu, paguba produsă terților. Vehiculul vinovat poate fi reparat prin CASCO, dacă există o poliță valabilă și condițiile acesteia includ evenimentul.
Pot rezolva prin constatare amiabilă dacă lovesc un gard?
De regulă, formularul amiabil nu este soluția completă pentru un accident cu un singur vehicul și un obiect fix. Cere îndrumarea poliției și a asigurătorului.
În cât timp trebuie declarat accidentul cu pagube materiale?
În mod obișnuit, pentru accidentele cu pagube materiale se aplică termenul de 24 de ore, dacă nu este valabilă o procedură alternativă.
Ce acte cere asigurătorul pentru dauna la clădire?
De regulă, sunt utile actele de identitate și ale vehiculului, polița RCA, documentele privind accidentul, fotografiile și datele proprietarului construcției.
Pot repara fațada înainte să vină inspectorul?
O intervenție urgentă poate fi necesară pentru siguranță, dar trebuie documentată înainte prin fotografii și acte. Pentru lucrările obișnuite, așteaptă constatarea.
Ce fac dacă șoferul vinovat nu are RCA?
Documentează accidentul și verifică situația vehiculului. În funcție de caz, BAAR poate avea atribuții în procedura de despăgubire pentru vehicule neasigurate sau neidentificate.
Unde anunț problema dacă nu mă înțeleg cu asigurătorul?
Cere motivarea și stadiul dosarului în scris, apoi folosește procedura de reclamație a asigurătorului. Pentru orientare, poți folosi pagina de contact a platformei.
RedacțiaEchipa Editorială
Redacția INSUREX este vocea editorială a echipei noastre și reunește informații, experiențe și perspective din diferite arii ale domeniului asigurărilor. Conținutul publicat sub semnătura Redacției este documentat și realizat cu sprijinul …
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.