Acte necesare asigurare locuință înainte de reînnoire
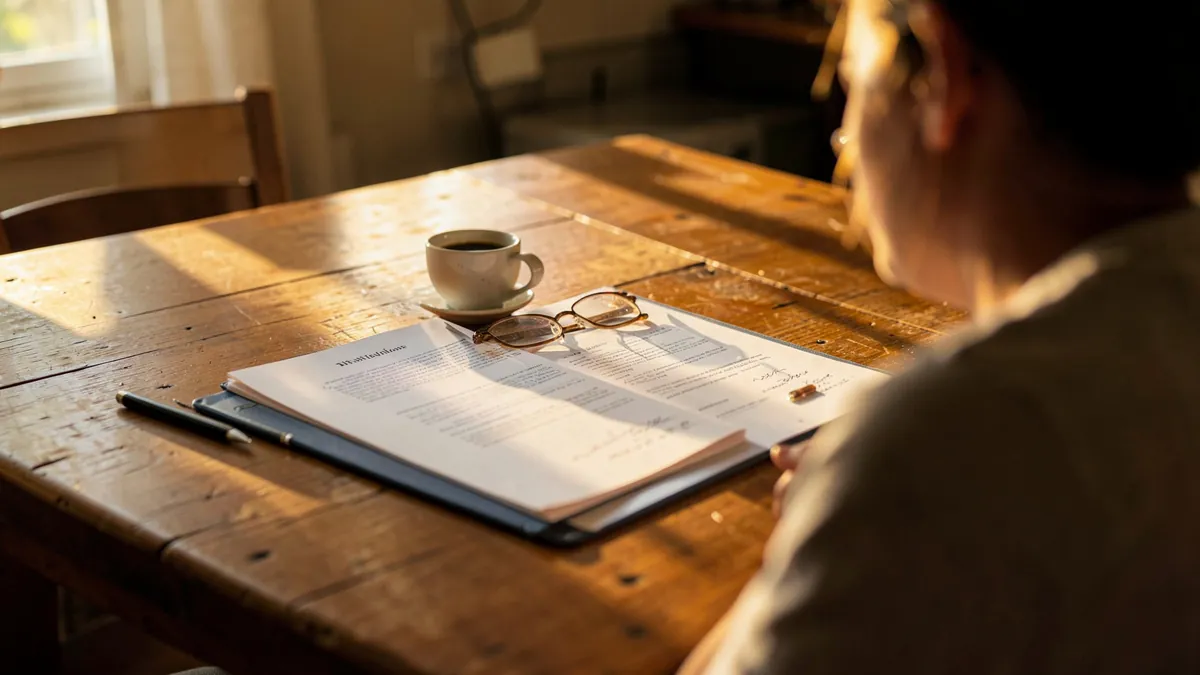
Înainte să reînnoiești asigurarea locuinței, verifică polița existentă, perioada de valabilitate, datele proprietarului și tipul construcției.
Acte necesare asigurare locuință înainte de reînnoire sunt, în primul rând, polița existentă, actul de identitate și informațiile corecte despre locuință. Pentru PAD, trebuie să confirmi că polița este încă valabilă, că este emisă pentru proprietarul corect și că datele locuinței nu s-au schimbat. Verificarea durează puțin, dar te ajută să nu descoperi o problemă abia după un cutremur, o alunecare de teren sau o inundație naturală.
Ce verifici înainte să cauți actele pentru asigurarea locuinței
Începe cu polița pe care vrei să o reînnoiești. Uită-te la numărul poliței, data începerii, data expirării, numele proprietarului și adresa locuinței. Compară aceste informații cu actele pe care le ai acum, nu cu datele memorate din anul trecut.
La PAD, tipul locuinței contează pentru suma asigurată și prima legală. Polița de tip A are prima de 130 de lei pe an și suma asigurată de 100.000 de lei, iar polița de tip B are prima de 50 de lei pe an și suma asigurată de 50.000 de lei. Tipul se stabilește după structura și materialele construcției, nu după suprafață sau valoarea mobilierului.
Acte necesare pentru asigurarea locuinței la reînnoire
Pregătește următoarele documente și informații:
- polița PAD actuală, în format tipărit sau electronic, ca să poți verifica numărul și perioada de valabilitate;
- actul de identitate al proprietarului, pentru confirmarea numelui și a datelor de identificare;
- documentul care dovedește proprietatea, dacă ți se cere să confirmi dreptul asupra locuinței sau dacă datele s-au schimbat;
- adresa completă a locuinței, inclusiv localitatea și identificarea imobilului;
- informațiile despre construcție, mai ales dacă ai făcut modificări sau dacă ai observat că tipul A sau B a fost trecut greșit.
Lista exactă de documente poate varia în funcție de situație și de canalul prin care închei polița. Pentru o simplă reînnoire, este posibil să fie suficient să ai polița anterioară și datele proprietarului, dar nu presupune acest lucru dacă între timp ai vândut locuința, ai moștenit-o, ai schimbat numele sau ai modificat datele din contract.
Confirmă că polița este încă valabilă
O poliță nu este valabilă doar pentru că ai primit-o cândva pe e-mail sau pentru că ai plătit o poliță în anul anterior. Verifică data de expirare înscrisă pe document și păstrează dovada plății. Dacă documentul este greu de citit, cere o confirmare de la emitent sau verifică situația în sistemul pus la dispoziție de PAID.
Conform Pool-ului de Asigurare Împotriva Dezastrelor Naturale, PAD este asigurarea obligatorie pentru trei riscuri: cutremur, alunecări de teren și inundații ca fenomen natural. Ea se încheie pentru locuința aflată în proprietatea unei persoane fizice sau juridice, nu pentru chiriaș. Legea 260/2008 prevede obligația proprietarului și sancțiunea pentru lipsa poliței.
🔎 Verifică înainte de reînnoire
Compară numele proprietarului, adresa, tipul construcției, numărul poliței și data expirării. Dacă una dintre informații nu corespunde, nu continua automat cu aceeași configurație.
Greșeala frecventă: să confunzi PAD cu asigurarea facultativă
PAD nu acoperă incendiul, furtul, vandalismul, furtuna, apa de la vecin, o țeavă spartă sau bunurile din locuință. Acoperă doar cele trei dezastre naturale prevăzute de lege, în limita sumei asigurate. Dacă vrei protecție pentru clădire, bunuri ori răspunderea față de vecini, ai nevoie de o poliță facultativă, iar riscurile și excluderile trebuie citite în contract.
O altă confuzie este că reînnoirea unei polițe facultative ar înlocui automat PAD. Nu le trata ca pe același document. În plus, potrivit Legii 260/2008, art. 3 alin. 9, o poliță facultativă pentru locuință nu poate fi încheiată fără PAD valabilă, cu excepția prevăzută pentru locuințele încadrate în clasa I de risc seismic, în condițiile legii.
Dacă te afli în situația asta, verifică mai întâi: ai o PAD valabilă pentru aceeași locuință și același proprietar? Fă-ți asigurarea obligatorie acum, nu la următoarea știre
Pașii de confirmare înainte să reînnoiești polița
- Găsește ultima poliță și notează numărul, perioada și datele locuinței.
- Compară proprietarul și adresa cu actul de identitate și documentul de proprietate.
- Verifică tipul construcției. Dacă materialele sau încadrarea au fost trecute greșit, cere lămuriri înainte de emitere.
- Confirmă data de expirare. Nu aștepta ultima zi și nu presupune că există o perioadă de grație după expirare.
- Verifică ce vrei să acoperi: PAD pentru cele trei riscuri naturale sau, separat, o facultativă pentru riscuri precum incendiu, furt ori avarii la instalații, dacă acestea apar în contract.
- Păstrează documentele și dovada plății într-un loc accesibil, inclusiv în format electronic.
⚠️ Atenție la schimbarea proprietarului
Dacă ai cumpărat, moștenit sau vândut locuința, nu folosi automat polița veche fără să verifici efectul schimbării asupra contractului. Numele și adresa trebuie să corespundă situației reale.
Cât costă și ce sumă asigurată verifici la PAD
La PAD, prima este stabilită prin lege și este aceeași la orice asigurător: 130 de lei pe an pentru tipul A și 50 de lei pe an pentru tipul B. Despăgubirea se plătește în limita sumei asigurate, respectiv 100.000 de lei pentru tipul A sau 50.000 de lei pentru tipul B. Aceste valori sunt pentru PAD și nu înseamnă valoarea de piață a locuinței ori a bunurilor din interior.
Înainte să plătești, compară separat ce oferă o eventuală asigurare facultativă. La aceasta, riscurile acoperite, limitele, franșiza și excluderile diferă de la un asigurător la altul. Citește condițiile poliței și cere clarificări dacă nu înțelegi o formulare.
Ce faci dacă nu mai găsești polița
Nu încerca să reconstitui numărul sau data din memorie. Caută mesajul de emitere, documentul PDF sau dovada plății și solicită confirmarea de la emitent. Dacă nu poți stabili rapid dacă PAD este valabilă, tratează situația ca pe una care trebuie rezolvată înainte de reînnoire, nu după producerea unei pagube.
Pentru întrebări despre documente, emitere sau corectarea datelor, poți folosi pagina de contact pentru asigurarea locuinței. Ține la îndemână numărul poliței și adresa imobilului, pentru ca verificarea să se poată face fără schimburi inutile de mesaje.
Ce faci acum
- Verifică data expirării și datele proprietarului pe polița actuală.
- Compară adresa și tipul construcției cu documentele locuinței.
- Reînnoiește din timp, după ce confirmi că PAD este pentru imobilul corect.
- Păstrează polița și dovada plății într-un loc ușor de găsit.
Surse
- Pool-ul de Asigurare Împotriva Dezastrelor Naturale: informații oficiale despre PAD.
- Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor: Portalul legislativ.
- Autoritatea de Supraveghere Financiară: informații oficiale despre asigurări.
Întrebări frecvente
Ce acte sunt necesare pentru reînnoirea unei asigurări de locuință?
De regulă, ai nevoie de polița anterioară, actul de identitate al proprietarului și datele corecte ale locuinței. Dacă s-au schimbat proprietarul, adresa sau datele construcției, ți se poate cere și documentul care dovedește situația actuală.
Cum verific dacă polița PAD este încă valabilă?
Verifică pe poliță numărul contractului și data expirării, apoi compară numele proprietarului și adresa cu situația reală. Dacă documentul lipsește sau datele nu sunt clare, cere confirmarea emitentului ori verifică prin serviciile PAID.
PAD se reînnoiește automat?
Nu presupune că o poliță veche este valabilă sau că reînnoirea s-a făcut automat. Confirmă perioada înscrisă pe document și încheie o nouă poliță înainte de expirare, dacă este necesar.
Ce acoperă polița PAD?
PAD acoperă doar cutremurul, alunecările de teren și inundațiile ca fenomen natural, în limita sumei asigurate. Nu acoperă incendiul, furtul, bunurile din locuință sau apa de la vecin.
Pot face o asigurare facultativă fără PAD?
În principiu, nu. Legea 260/2008, art. 3 alin. 9, condiționează încheierea unei polițe facultative de existența unei PAD valabile, cu excepția prevăzută de lege pentru locuințele încadrate în clasa I de risc seismic.
Odica VictoritaCoordonator Resurse Umane
Odica Victorița este Coordonator Resurse Umane în cadrul INSUREX de peste 3 ani, perioadă în care s-a implicat activ în dezvoltarea echipei și în crearea unui mediu de lucru bazat pe colaborare, comunicare și încredere. Este absolventă de …
Articol informativ publicat de WAC INTERNATIONAL S.R.L., asistent în brokeraj și operator al platformei. Polițele se intermediază prin DEXASIG BROKER DE ASIGURARE S.R.L., înregistrat la ASF sub nr. RBK-475/2008. Informațiile au caracter general și nu înlocuiesc condițiile din polița aleasă.
Comentarii
Fii primul care comentează.